
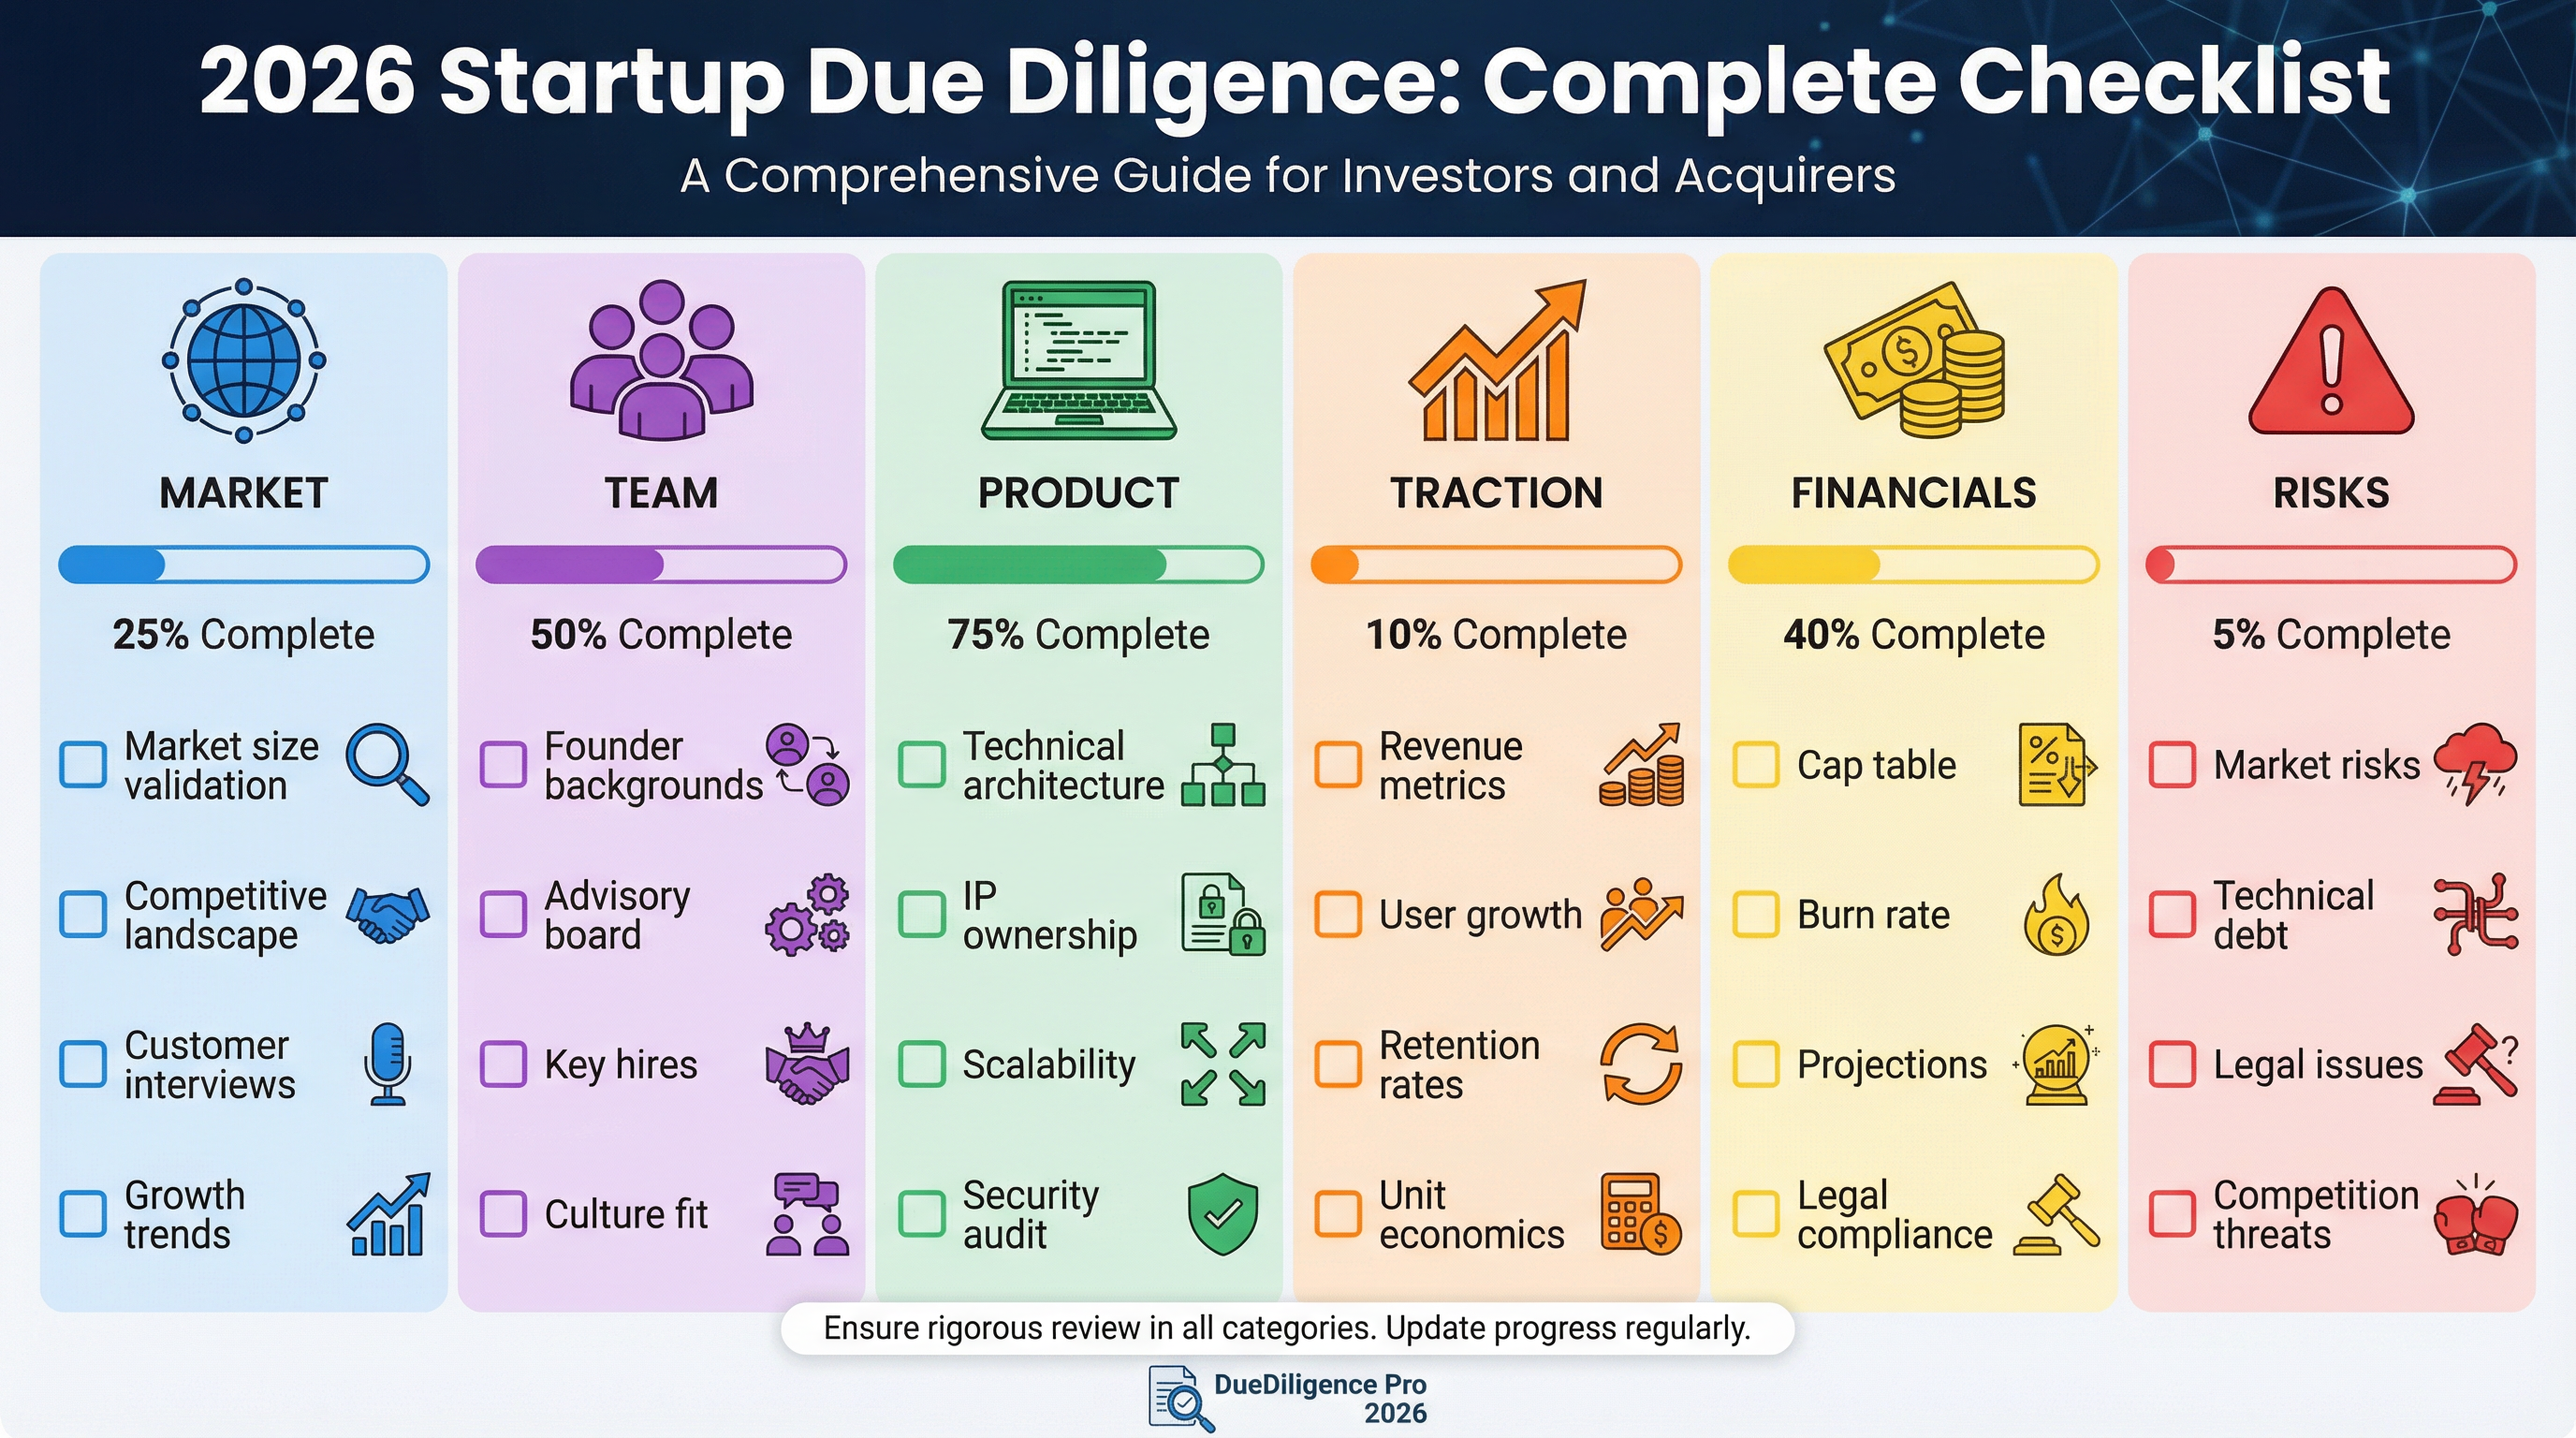
La due diligence en 2026 ne ressemble plus à celle de 2018. Les meilleurs deals se ferment en jours, pas en semaines. Les fondateurs attendent des investisseurs qu'ils connaissent leur société avant le deuxième rendez-vous. Les investisseurs qui gagnent sont ceux qui ont construit un process de DD rapide et répétable, sans sauter les catégories qui comptent vraiment. Voici la checklist 2026 complète, pondérée selon ce qui fait bouger un mémo de deal.
6
Catégories scorées
2–3 sem.
Délai DD moderne
2K–8K $
Coût DD moderne
5×
Plus de deals examinés / associé
Les 6 catégories pondérées
| Catégorie | Poids | Questions clés |
|---|---|---|
| Équipe | 30% | Adéquation fondateur-marché · travail déjà livré · chimie d'équipe |
| Marché | 25% | TAM bottom-up · timing · risque de déplacement |
| Produit | 20% | Netteté du wedge · discipline de roadmap · défendabilité technique |
| Traction | 15% | Vraie croissance · courbe de rétention · qualité des LOI |
| Financier | 5% | Burn · runway · contrôle de cohérence des unit economics |
| Risques | 5% | Juridique · réglementaire · cap table · key person · résidence des données |
1 · Équipe (30%): le pilier le plus lourd
Le plus fort prédicteur de résultat en pré-amorçage / amorçage. Vous ne scorez pas les diplômes: vous scorez l'adéquation fondateur-marché (pourquoi ces fondateurs sont-ils particulièrement bien placés?), la vélocité (combien ont-ils livré ces 6 dernières semaines?) et la chimie (ont-ils déjà survécu à quelque chose de dur ensemble?).
2 · Marché (25%)
TAM bottom-up uniquement. Si le fondateur ouvre avec « on attaque le marché à 2T $ », pénalisez automatiquement. Cherchez un marché adressable et accessible dans une fourchette 100M–500M $+, avec une logique bottom-up crédible.
3 · Produit (20%)
Scorez le wedge: un job extrêmement bien fait versus une surface trop large. Scorez la discipline de roadmap: les 6 prochains mois concentrent-ils ou dispersent-ils? Scorez la défendabilité technique: flywheel de données, avantage réglementaire, wedge de distribution.
4 · Traction (15%)
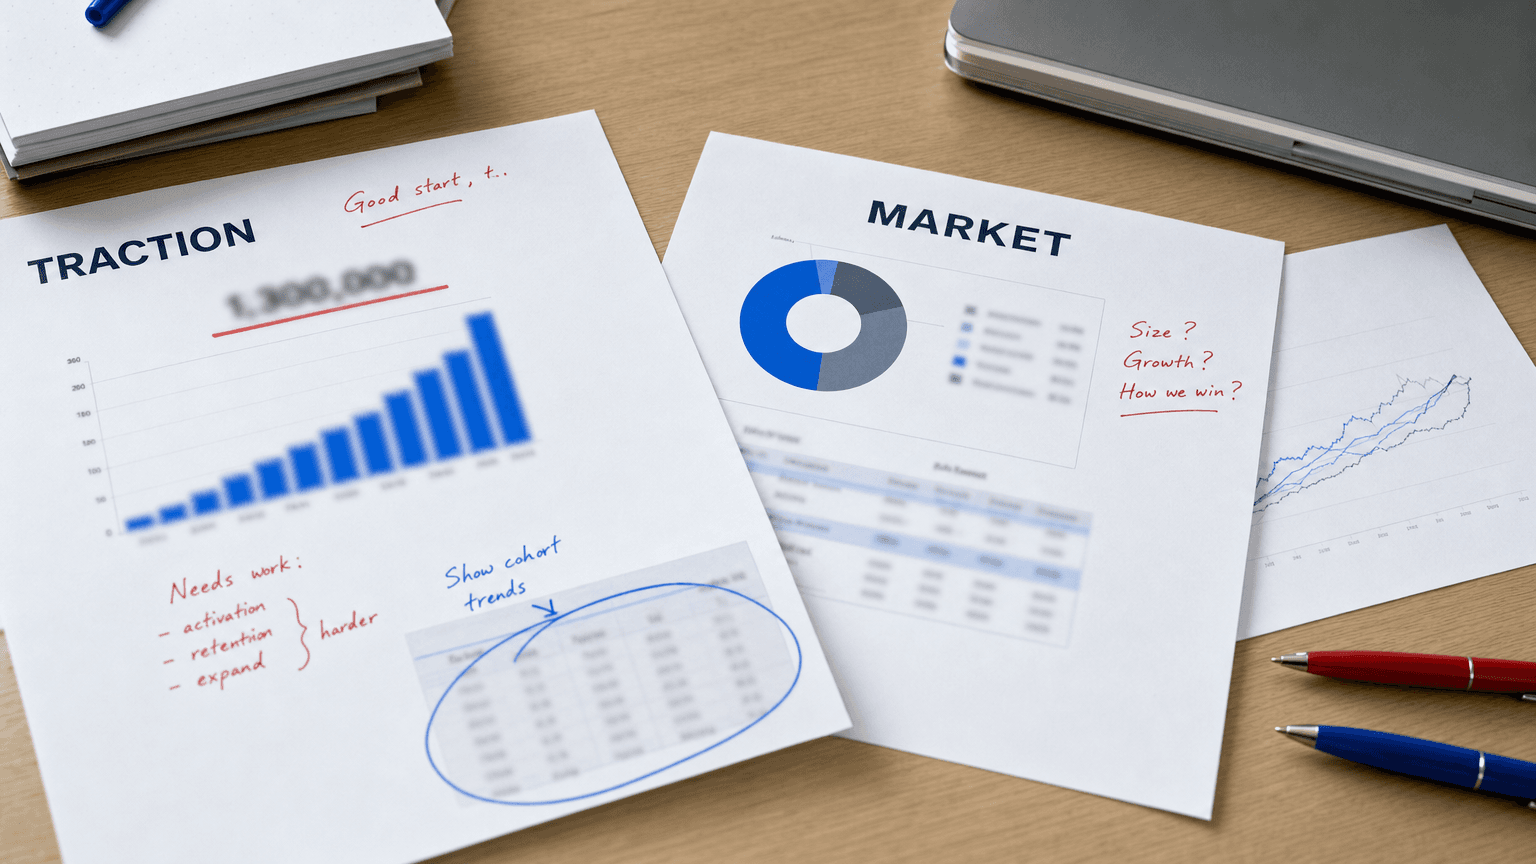
Le piège, ici, ce sont les métriques de vanité. Cherchez: courbes de rétention par cohorte, vrai revenu (pas des LOI), et quelle part de la croissance est organique versus payante. Ne payez pas une traction qui exige d'augmenter le CAC pour se maintenir.
5 · Financier (5%)
En pré-amorçage / amorçage, c'est un contrôle de cohérence, pas un audit profond. Burn sur 24 mois vs runway. Des unit economics honnêtes, avec au moins un chemin crédible vers LTV/CAC ≥3x. Ça suffit.
6 · Risques (5%)
La catégorie la plus souvent oubliée. Les risques spécifiques à 2026: résidence des données (où vivent les données?), dépendance à l'IA (que se passe-t-il si leur fournisseur de modèle multiplie les prix par 10×?), bascule réglementaire (surtout fintech et healthtech), concentration key person, et propreté de la cap table.
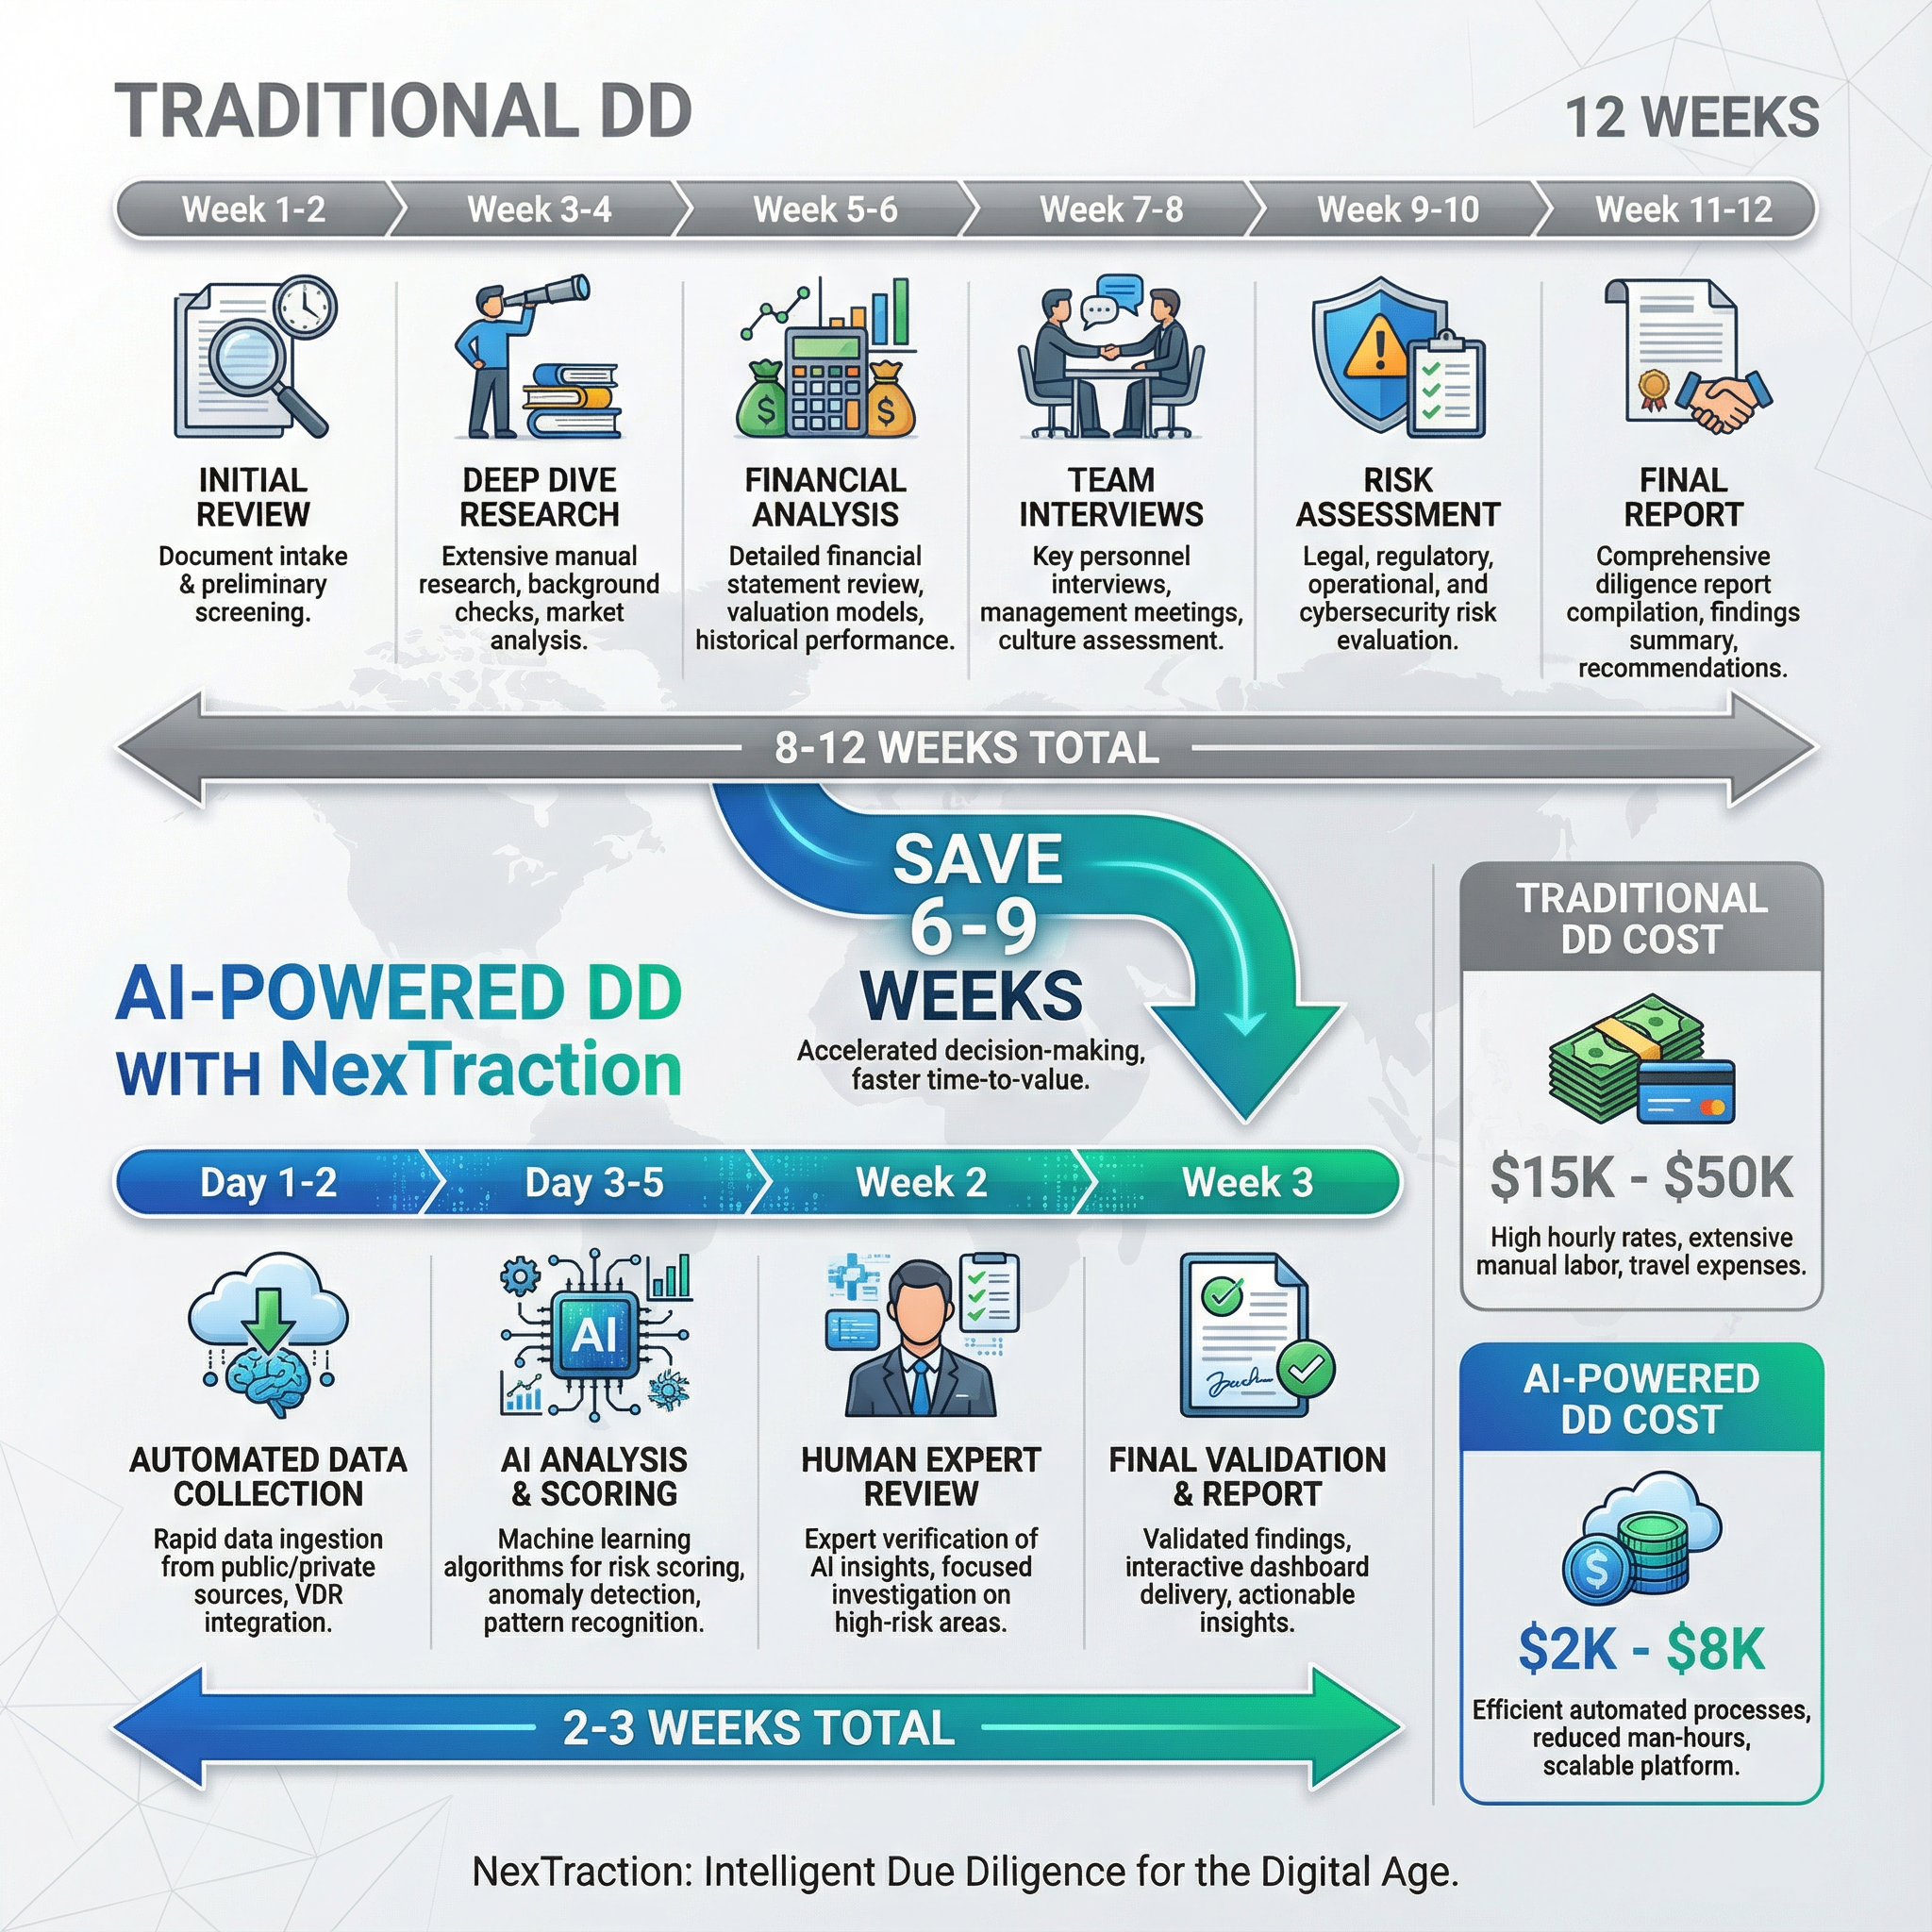
DD traditionnelle vs DD moderne
| Traditionnelle | Moderne (augmentée par IA) | |
|---|---|---|
| Délai | 8–12 semaines | 2–3 semaines |
| Coût | 15K–50K $ | 2K–8K $ |
| Deals examinés / associé / trimestre | 10–15 | 50–80 |
| Comparabilité entre deals | Faible (sur mesure) | Élevée (structurée) |
« Les fonds qui gagnent en 2026 ne sont pas les plus malins: ce sont les plus rapides. Les fondateurs choisissent l'associé qui est revenu avec le mémo de deal le plus tranchant en 72 heures, pas celui qui a mis 8 semaines. »
Les 5 tueurs silencieux que la plupart des investisseurs ratent
Concentration de vendeur IA. Si 80 % de leur COGS, c'est l'API d'un seul fournisseur de modèle, c'est un point de défaillance unique. Posez la question.
Contrats de résidence des données. La startup vend-elle en UE, aux Émirats ou en Inde? Vérifiez où les données vivent physiquement. Une mauvaise réponse peut couler un contrat grand compte.
Pièges de dilution de cap table. D'anciennes notes convertibles avec des caps à 10× non converties peuvent écraser la participation des fondateurs à la Série A.
Risque de personne clé. Si le cofondateur technique part demain, la société survit-elle? Posez toujours cette question séparément à chaque fondateur.
Fiction tarifaire. « Les clients nous paient 50K $/an »: c'est un client ou douze? Normalisez toujours le revenu déclaré contre les contrats signés.
Pour les investisseurs
Scorez les deals sur des axes cohérents, pas au feeling.
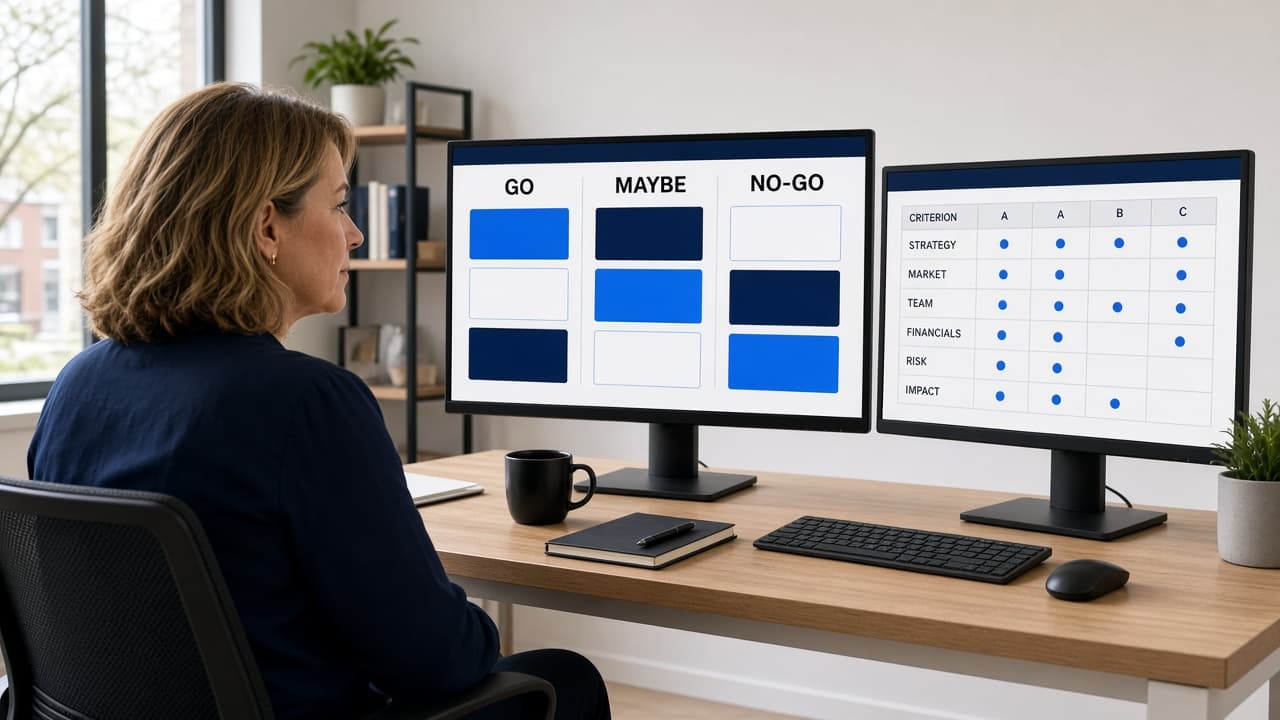
L'espace investisseur NexTraction fait passer chaque deal dans la même scorecard à 6 catégories. Vous pouvez comparer trois sociétés côte à côte sur les métriques qui prédisent vraiment le résultat, et livrer un mémo de deal en jours, pas en semaines.
FAQ
Combien de temps prend une DD moderne?
2–3 semaines pour un premier passage structuré sur une société en amorçage. Les transactions en stade avancé et complexes exigent encore 4–6 semaines, quel que soit l'outillage. La catégorie qui se comprime le plus, c'est la « recherche »: les catégories de jugement humain, non.
Que peut-on automatiser, et que ne peut-on pas?
Automatisez: sizing de marché, cartographie concurrentielle, normalisation de la traction, scoring structuré. N'automatisez pas: appels de références fondateurs, revue d'architecture technique, qualité des références clients, revue juridique.
Faut-il partager la scorecard avec le fondateur?
Oui. Les fondateurs ferment plus vite avec les fonds qui partagent leur raisonnement. L'opacité, en 2026, est un désavantage concurrentiel.
En conclusion
La DD moderne, ce n'est pas être paresseux: c'est réallouer le jugement humain aux parties qui en ont vraiment besoin. Les fonds qui gagnent en 2026 sont ceux qui ont comprimé tout le reste. Passez votre prochain deal dans l'espace de travail structuré et voyez ce qui change.