
Les VCs relisent des milliers de pitch decks chaque année et financent moins de 1% de ce qu’ils voient. Les decks qui se financent ne sont pas les plus beaux : ce sont ceux qui répondent aux bonnes questions, dans le bon ordre. Ce guide détaille les huit critères d’évaluation qui pilotent vraiment les décisions de financement en 2026, avec les pondérations que nous avons reconstruites à partir de plus de 200 deal memos.
3:44
Temps de 1re lecture médian
10–15
Nombre de slides idéal
<1%
Decks qui se financent
8
Critères qui comptent
Les 8 critères, pondérés
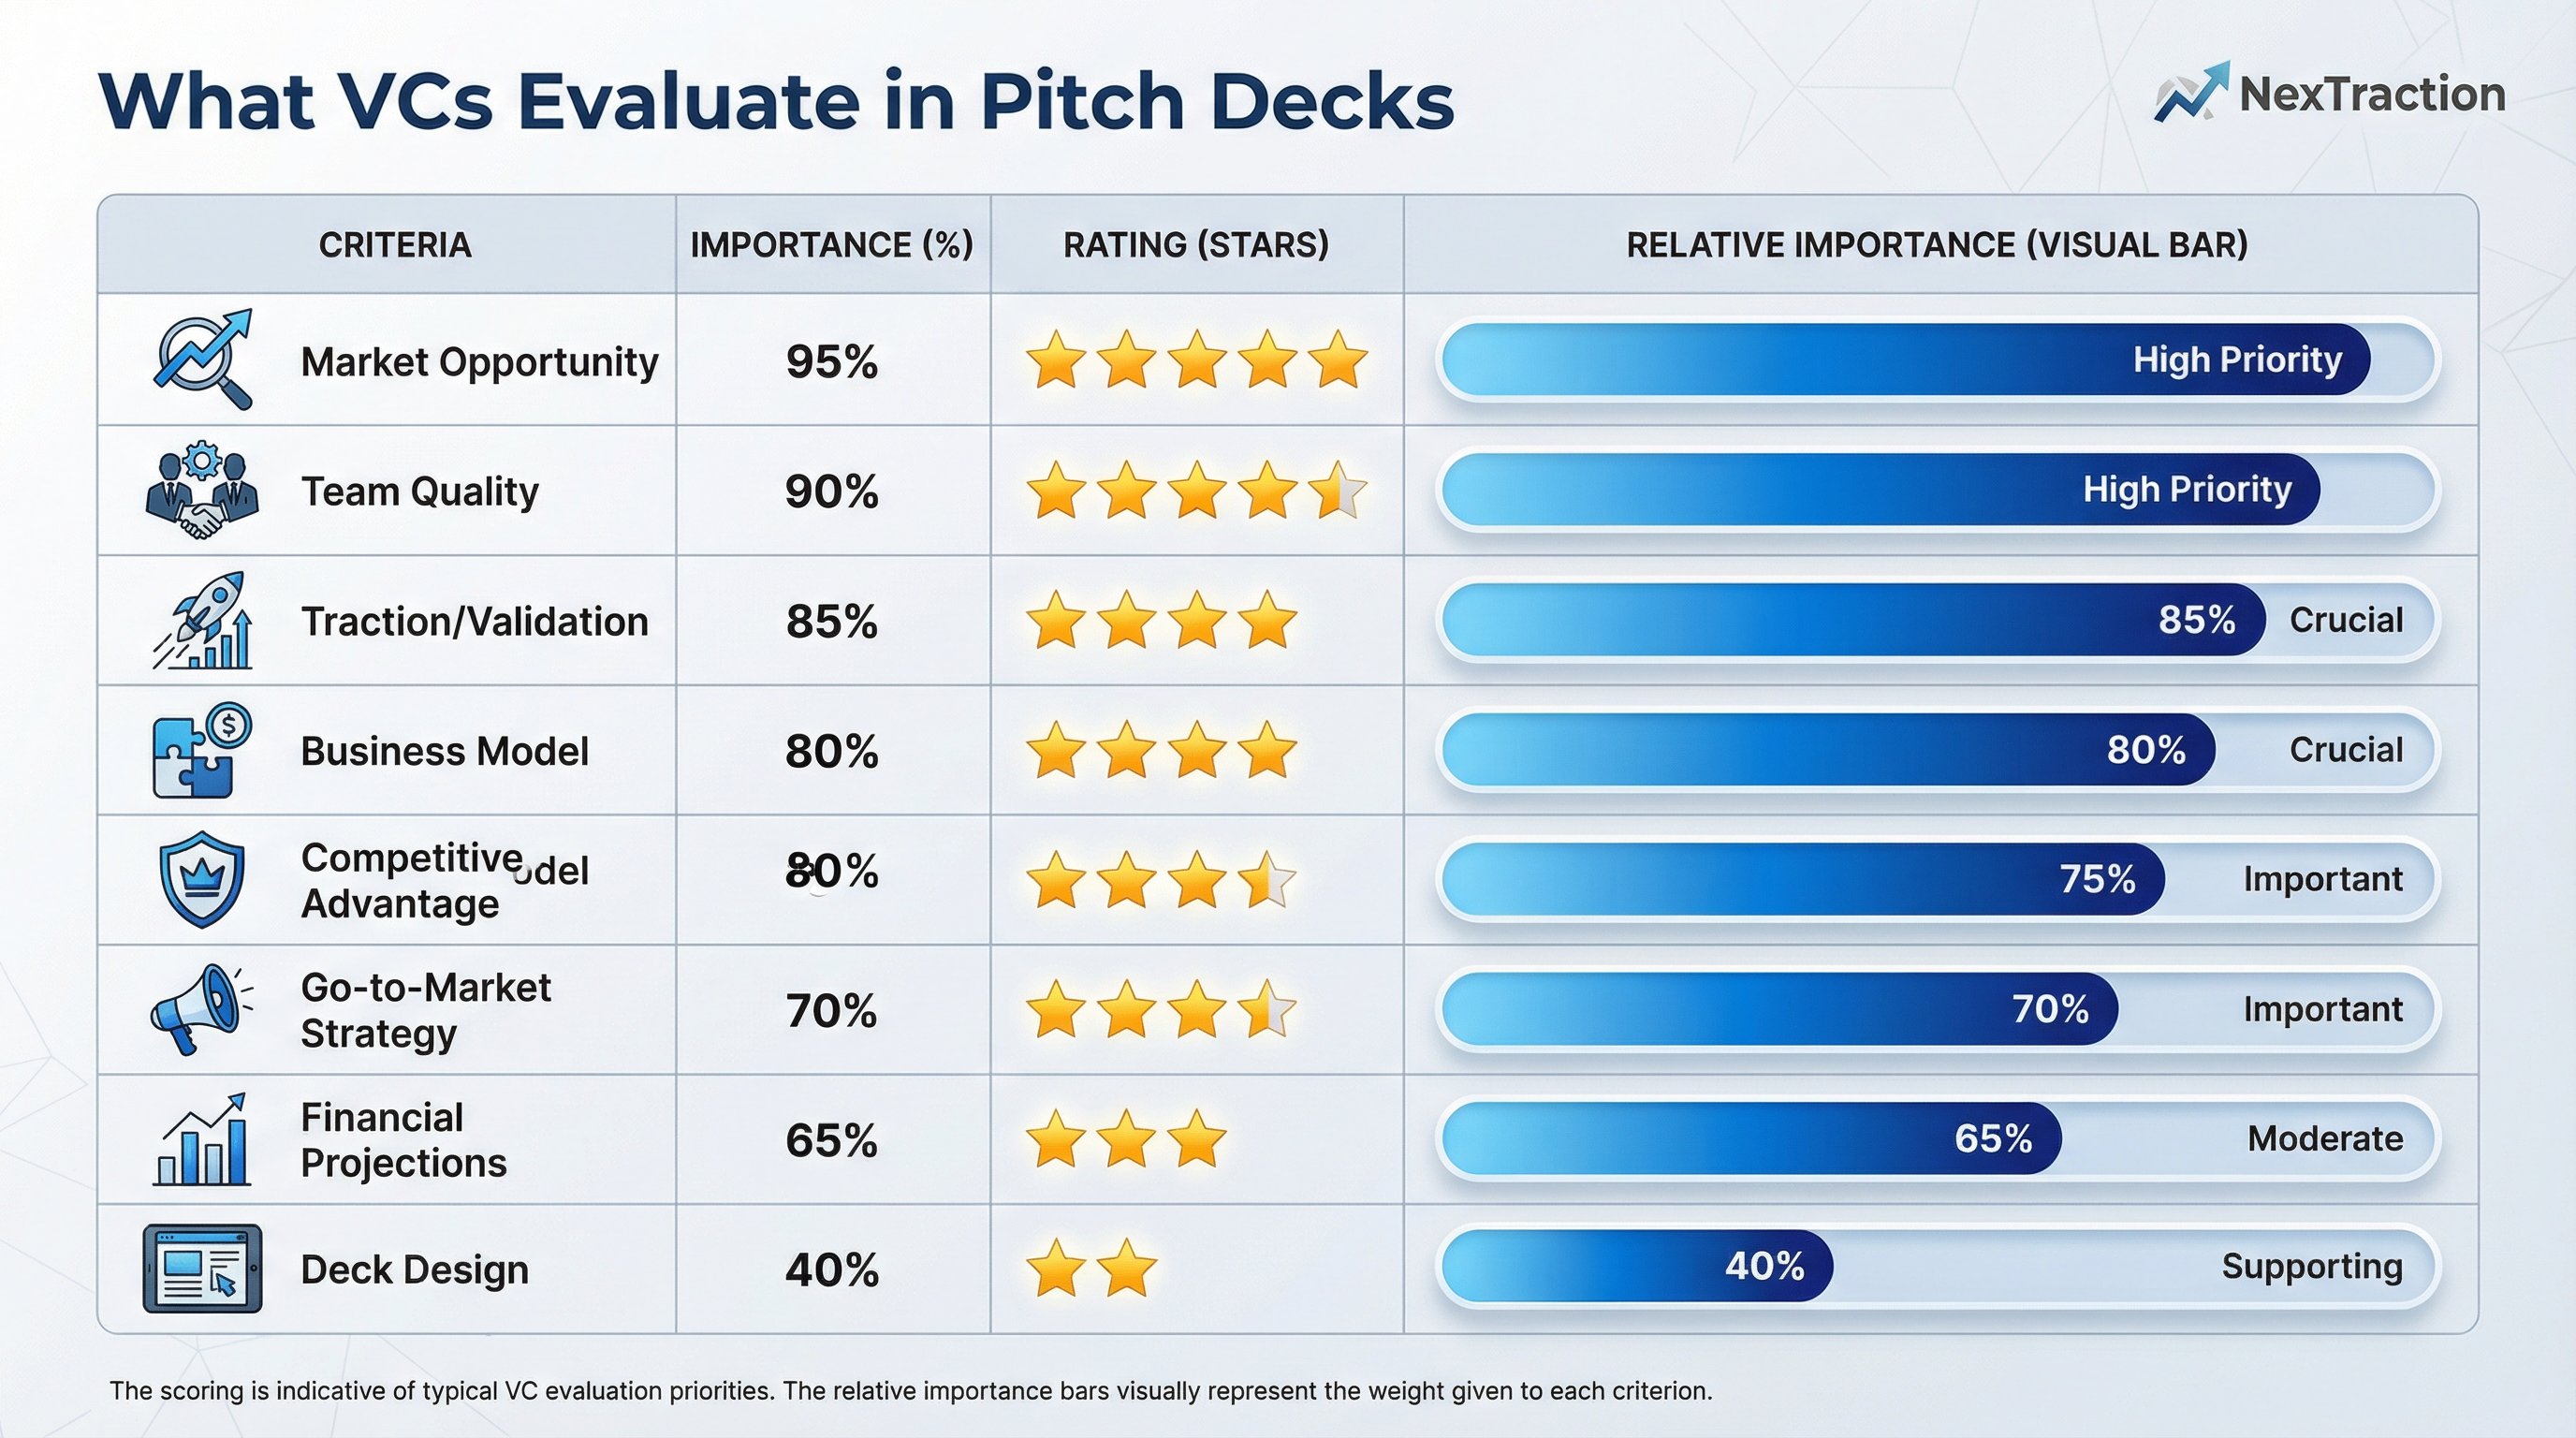
Toutes les slides ne se valent pas. Voici comment un partenaire early-stage typique répartit le poids d’évaluation à la première lecture de votre deck.
| Critère | Poids | Ce qu’ils testent vraiment |
|---|---|---|
| Opportunité de marché | 95% | L’enjeu est-il assez gros pour du capital-risque ? |
| Qualité d’équipe | 90% | Pourquoi cette équipe, pour ce problème, maintenant ? |
| Traction | 85% | Les vrais chiffres battent n’importe quel récit |
| Business model | 80% | Les unit economics peuvent-elles un jour marcher ? |
| Avantage concurrentiel | 75% | Qu’est-ce qui est défendable dans 2 ans ? |
| Stratégie GTM | 70% | Un edge de distribution, pas un edge de features |
| Financials | 65% | Un sanity-check, pas une certitude |
| Design | 40% | Ne pas distraire activement |
« Je financerai un deck moche avec de grands chiffres avant un deck magnifique aux claims flous. À chaque fois. »
1 · Opportunité de marché
La slide la plus importante. Les VCs doivent croire que le marché adressable peut porter un outcome à un milliard. L’erreur la plus fréquente : ouvrir avec une logique top-down (« si on prend juste 1% d’un marché à $50B… »). Le TAM bottom-up est la seule façon de gagner cette slide.
À quoi ressemble le bon : « Il y a 240,000 équipes RH mid-market en Amérique du Nord. Le willingness-to-pay moyen est de $400/mois. C’est un marché serviceable de $1.15B que nous pouvons adresser dès le jour 1. »
2 · Qualité d’équipe
Les investisseurs font du pattern-matching sur deux choses : le founder–market fit (avez-vous un edge injuste sur cet espace précis ?) et le founder–founder fit (avez-vous déjà survécu à quelque chose de dur ensemble ?). Un paragraphe par fondateur suffit, mais chaque paragraphe doit répondre : pourquoi vous, pourquoi ça, why now ?
3 · Traction
Le seul critère que vous ne pouvez pas faker. Même en pre-seed, les partenaires cherchent une preuve de pull : une waitlist, des LOI signées, de la croissance MoM sur une petite base, ou une courbe de rétention nette. N’affichez pas de vanity metrics. Montrez un chiffre qui compte et expliquez comment il compound.
Conseil pro : stress-testez chaque chiffre de cette slide avant de pitcher. Si vous ne pouvez pas répondre tout de suite à « que se passe-t-il si je double ça ? », les investisseurs le sauront.
4 · Business model
Cette slide est un sanity-check. Les VCs ne cherchent pas des unit economics parfaites en pre-seed : ils cherchent de la conscience. Pouvez-vous articuler la marge brute, le payback, et un chemin crédible vers un LTV/CAC ≥3x ? Si oui, vous passez.
5 · Avantage concurrentiel
Sautez la « matrice de comparaison de features » : chaque fondateur en a une, et elles avantagent toutes le fondateur. Nommez plutôt votre moat : wedge de distribution, flywheel data, edge régulatoire, ou techno propriétaire. Un moat tranchant bat cinq moats faibles.
6 · Stratégie GTM
La slide la plus sous-cotée. Les VCs ont vu d’excellents produits échouer parce que le GTM était faux. Montrez le canal de distribution dans lequel vous avez déjà un wedge, pas celui que vous allez « explorer ».
7 · Financials
En pre-seed et seed, c’est une projection d’une slide : spend sur 24 mois, plan de headcount, et le jalon que le round finance. N’affichez pas 5 ans de revenus. Personne n’y croit, et ça signale de la naïveté.
8 · Design
Le design ne compte que lorsqu’il est activement mauvais. Une police. Vos couleurs de marque. Pas 12 choses sur une slide. Le deck doit se sentir lisible en 4 minutes, à peu près le temps que le partenaire a avant de retourner sur Slack.
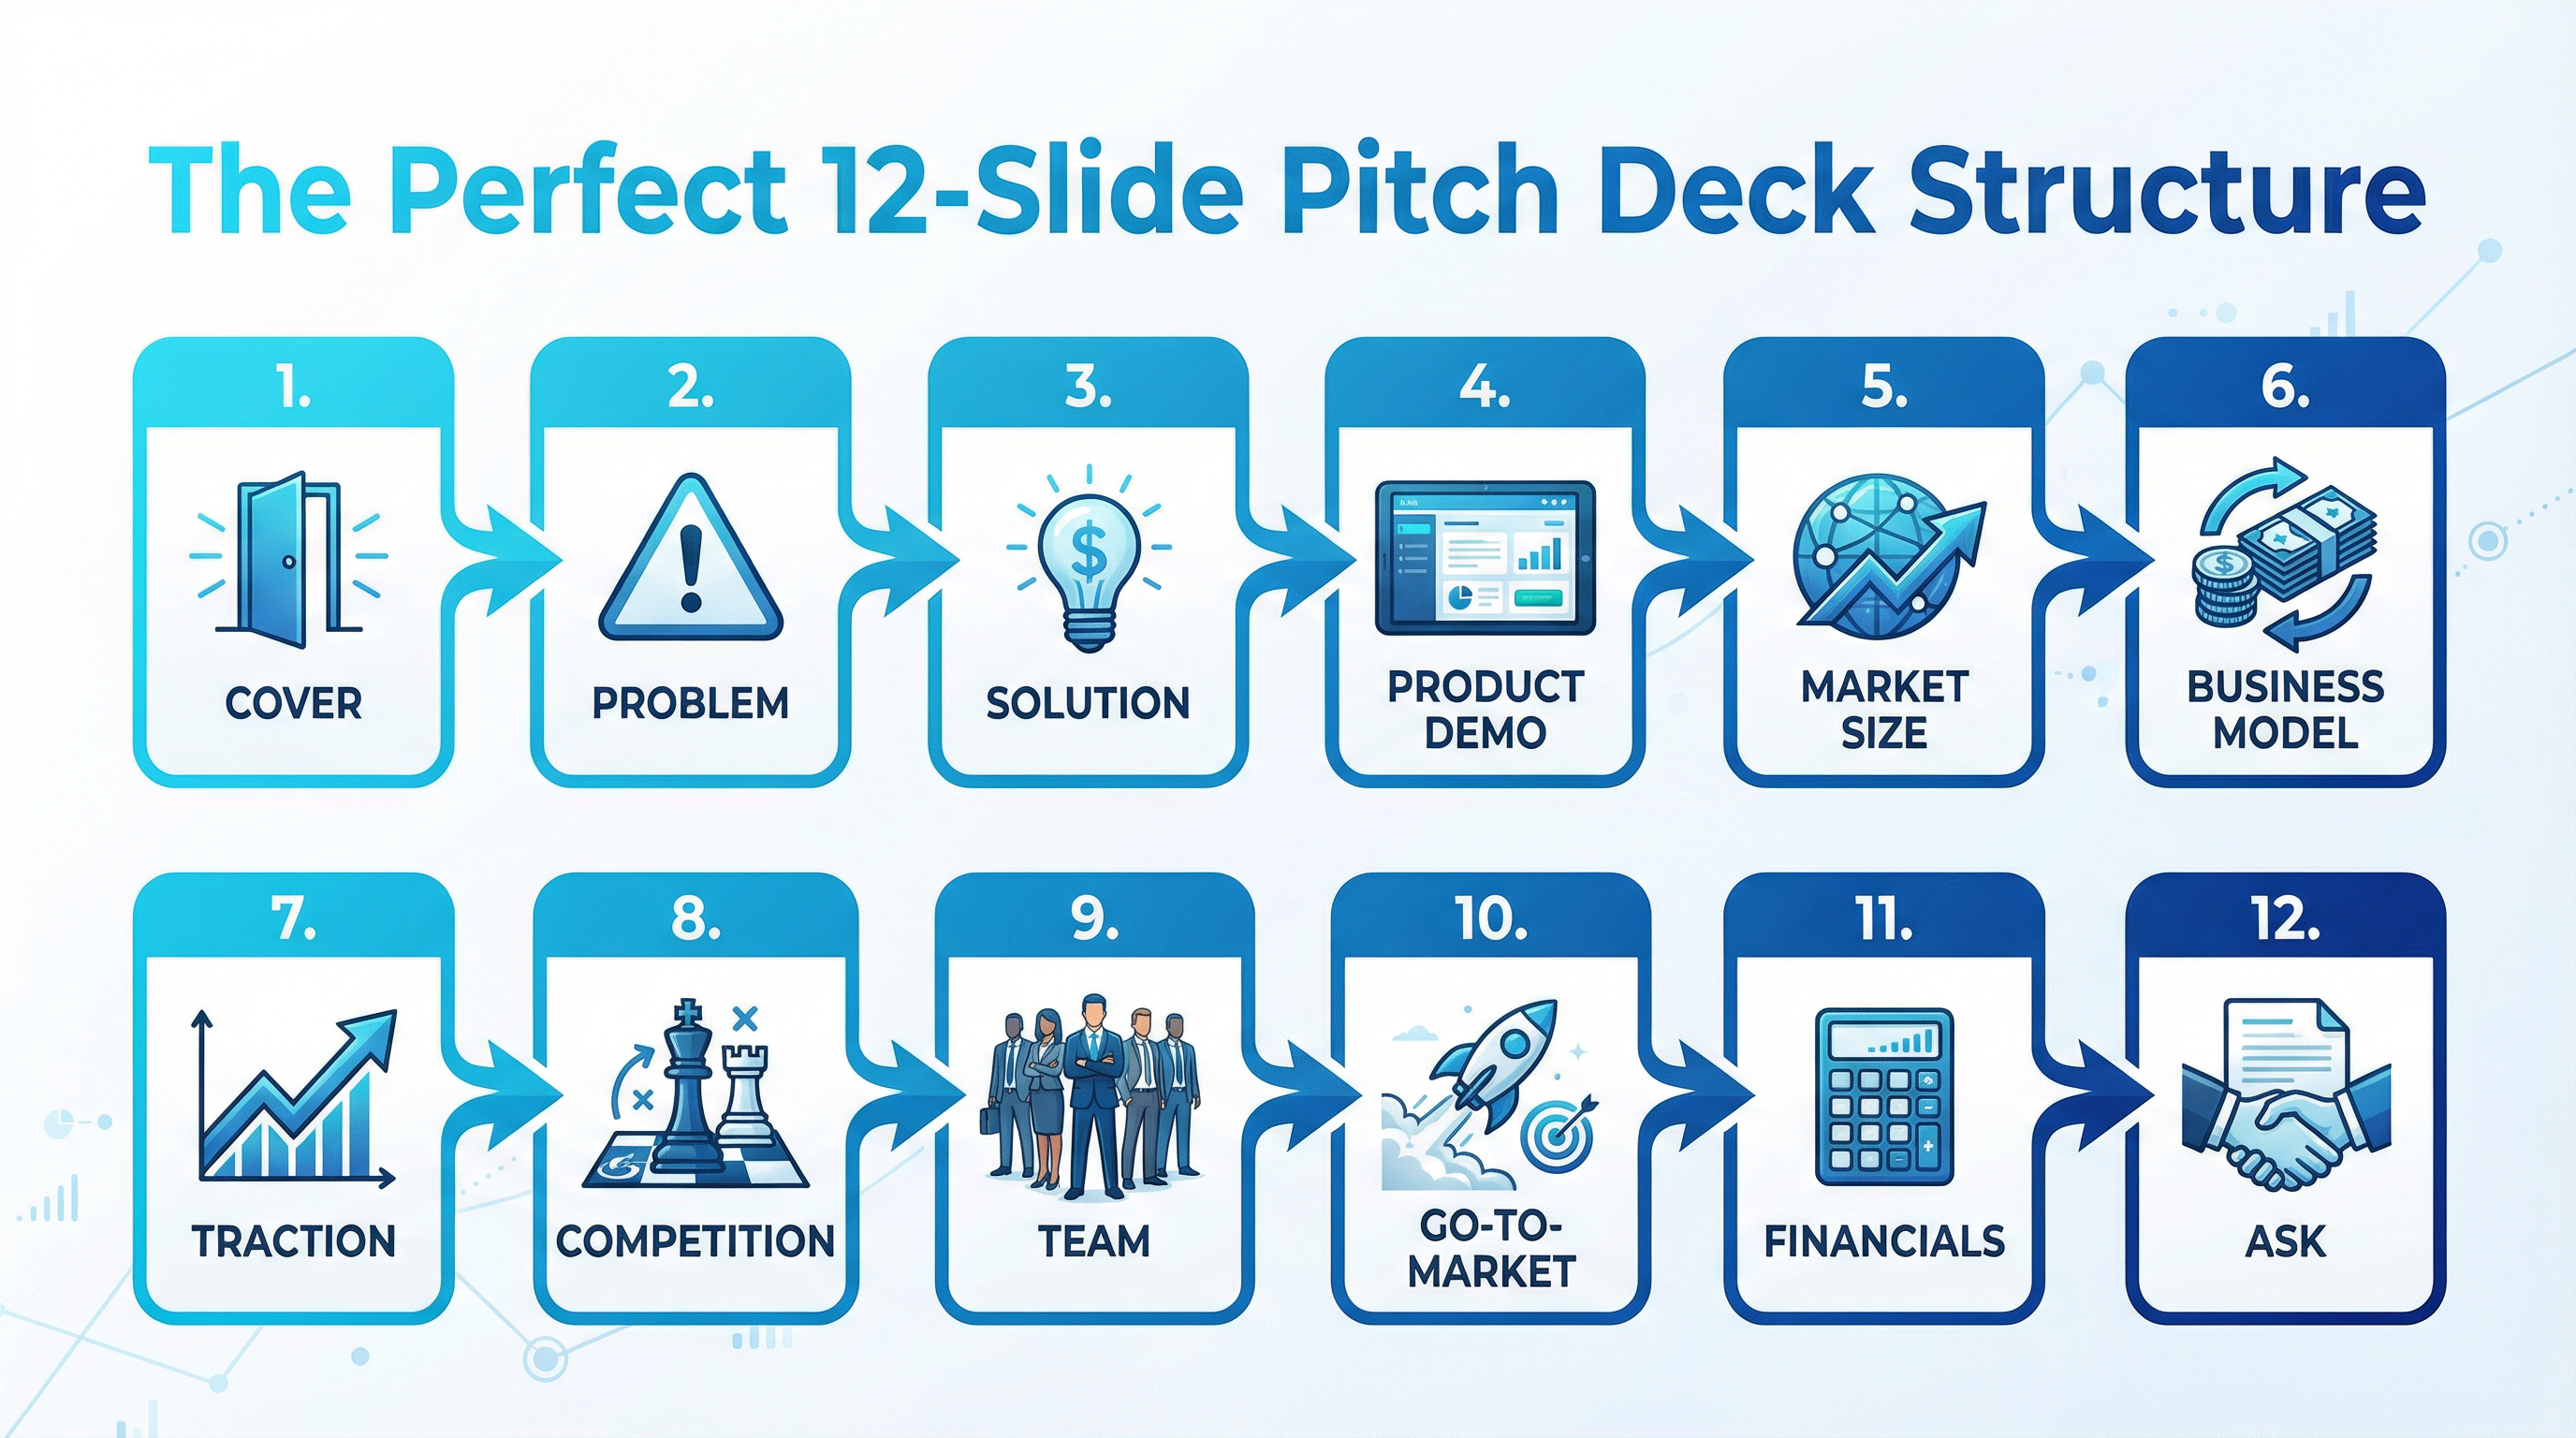
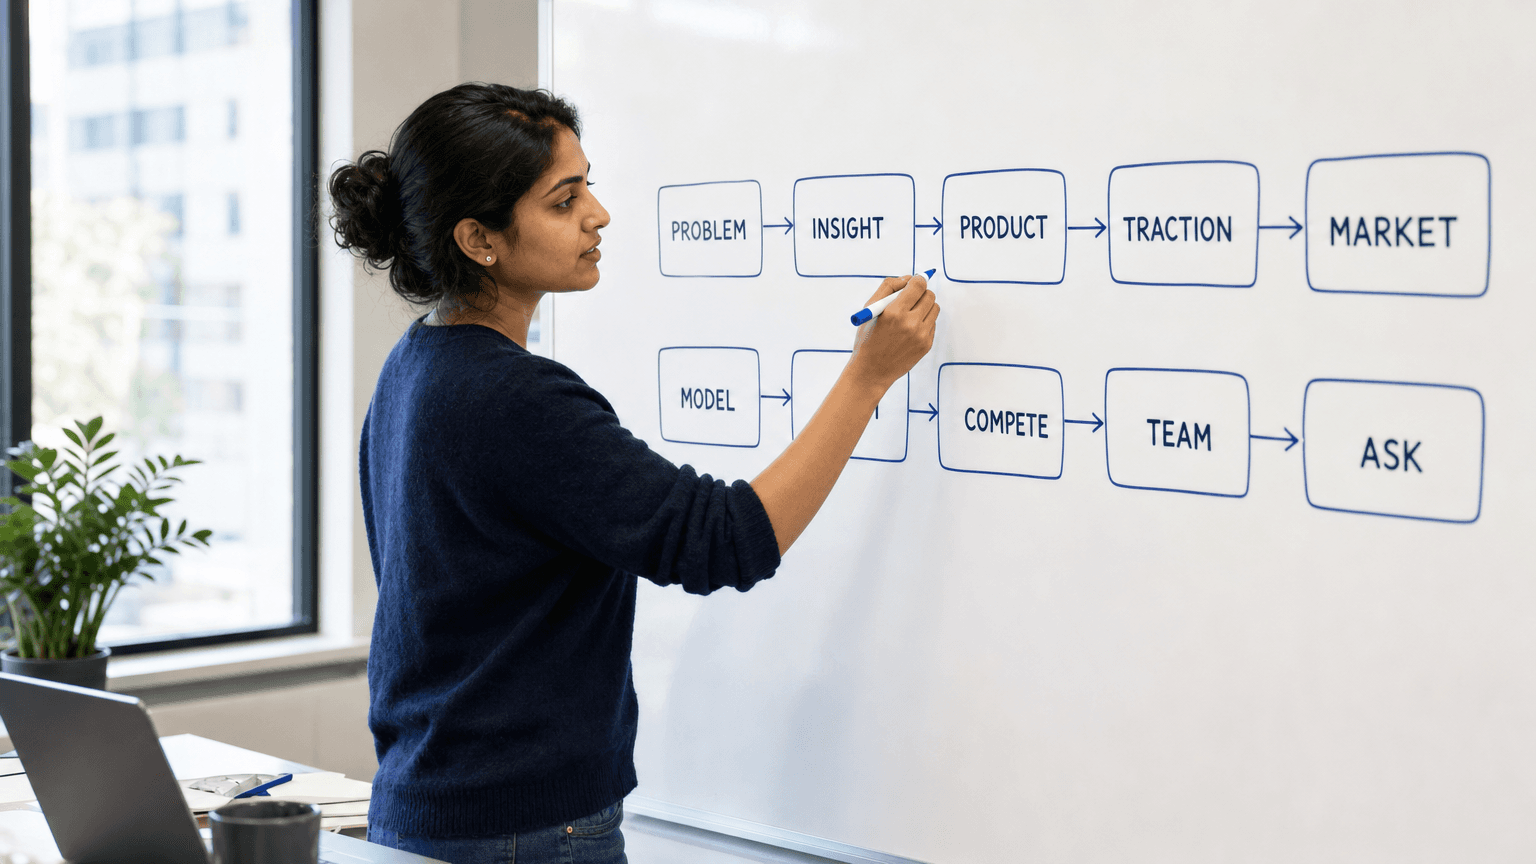
La structure 12 slides qui marche
- Titre : entreprise, tagline en une ligne, votre nom
- Problème : concret, douloureux, fréquent
- Solution : votre wedge, pas votre roadmap
- Why now : le déclencheur de timing
- Taille de marché : TAM bottom-up
- Produit : une capture, un outcome
- Traction : le chiffre qui compound
- Business model : pricing + unit economics
- Concurrence : votre moat, pas une matrice
- Équipe : pourquoi vous, pourquoi ça, why now
- Ask : taille du round, jalons, runway
- Closing : la vision en une phrase
Stress-testez votre deck
Faites analyser vos slides par quatre personas d’investisseurs avant le vrai rendez-vous.
L’analyseur de pitch deck NexTraction et le Virtual VC simulent les questions d’un généraliste sceptique, d’un spécialiste sectoriel et d’un partenaire B2B. Les fondateurs qui enchaînent 8+ pitches simulés cessent d’être surpris en réunion réelle.
Essayer une session d’analyse →FAQ
Quelle longueur pour un pitch deck ?
10–15 slides pour la version e-mail. 12 slides est le point idéal. Ajoutez une annexe de 5 slides pour le détail technique ou pricing, à montrer seulement si on vous le demande.
Dois-je envoyer le deck avant l’appel ?
En prospection à froid : oui, c’est le ticket d’entrée. En intro chaude : demandez la préférence de la personne qui vous introduit. La plupart des partenaires veulent lire d’abord.
Les VCs ne passent vraiment que 3 minutes sur un deck ?
Sur la première lecture, oui. Le chiffre 3:44 vient de l’analyse DocSend de 200+ decks. Ils vont plus loin seulement si les 3 premières slides le méritent. C’est pour ça que l’ordre des slides compte plus que le design.
En conclusion
Un excellent pitch deck ne vous fait pas lever : il vous gagne le rendez-vous suivant. Optimisez pour ce rendez-vous. Ouvrez sur la traction, ancrez chaque affirmation avec un chiffre, et faites sentir au partenaire qu’il est malin de vous avoir trouvé. Faites analyser votre deck par des investisseurs simulés avant qu’il n’atterrisse dans une vraie boîte mail.